 DYNAMES
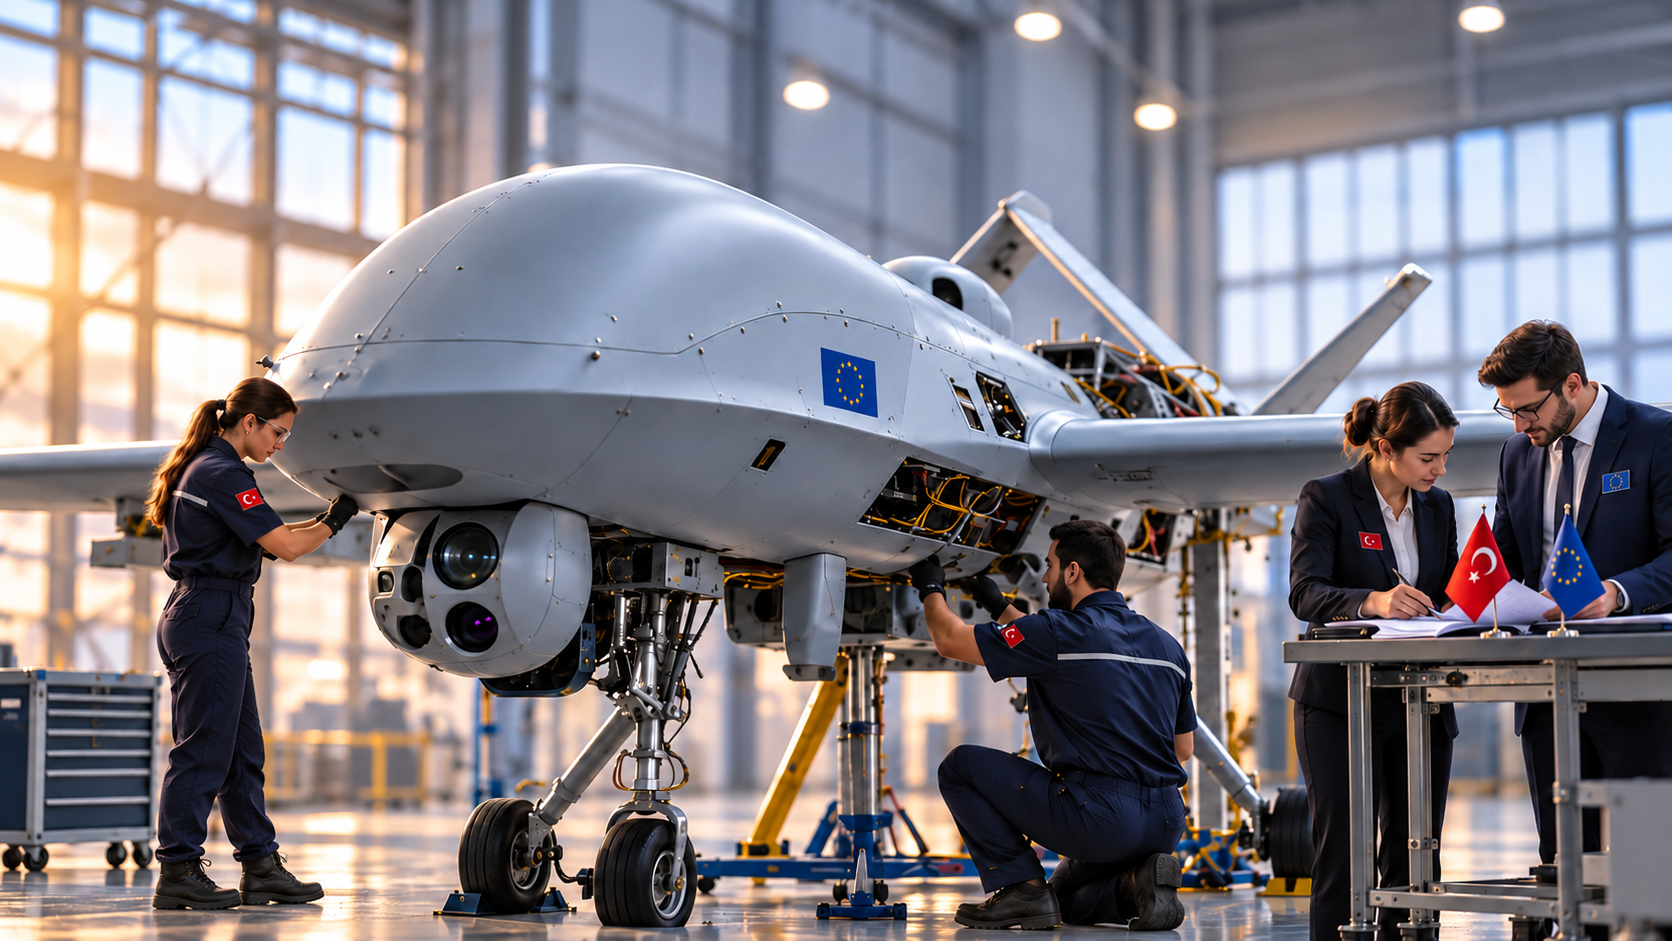
La questione non riguarda più soltanto ciò che la Turchia vende all’Europa. Riguarda sempre più ciò che produce in Europa, insieme all’Europa e, in alcuni casi, per l’Europa.
Per anni il dibattito europeo ha osservato la crescita dell’industria militare turca attraverso una lente prevalentemente commerciale. L’attenzione si è concentrata sui droni di Baykar, sui veicoli terrestri di Otokar o sui sistemi missilistici sviluppati dall’industria nazionale. Oggi questa prospettiva appare sempre meno sufficiente.
Il cambiamento avviene in un momento storico particolare. Da una parte il continente sta attraversando la più significativa accelerazione della spesa militare dalla fine della Guerra Fredda. Dall’altra, Ankara ha completato una trasformazione industriale iniziata oltre vent’anni fa, passando da importatore netto di tecnologie militari a esportatore globale di sistemi complessi.
La convergenza tra queste due traiettorie sta creando uno spazio nuovo, nel quale cooperazione industriale, competizione tecnologica e interessi geopolitici si sovrappongono sempre più frequentemente.
La crescita turca oltre la narrativa del drone
La notorietà internazionale dell’industria militare turca è stata costruita soprattutto intorno ai sistemi unmanned. Tuttavia, ridurre l’ecosistema di Ankara ai soli UAV sarebbe un errore di valutazione.
L’industria della difesa turca comprende oggi radar, guerra elettronica, comunicazioni militari, sistemi missilistici, piattaforme navali, veicoli terrestri e capacità aerospaziali. Un’analisi della Stiftung Wissenschaft und Politik evidenzia come il modello industriale turco abbia favorito la nascita di un ecosistema integrato che coinvolge grandi contractor, università, tecnoparchi, startup e piccole e medie imprese specializzate.
I dati elaborati dallo Stockholm International Peace Research Institute mostrano che la quota turca nei trasferimenti mondiali delle principali categorie di armamenti è passata dallo 0,9% nel 2016-2020 all’1,8% nel 2021-2025. Il volume dei trasferimenti è aumentato del 122% tra i due quinquenni, collocando la Turchia all’undicesimo posto mondiale. L’indicatore SIPRI misura il volume dei trasferimenti di major arms e non coincide con il valore commerciale delle esportazioni.
Un’analisi pubblicata da Reuters sottolinea come Ankara punti ad ampliare le vendite della difesa mentre l’Occidente si riarma e cambiano gli equilibri tra alleanze. L’espansione dell’export diventa così una leva di politica industriale e di proiezione internazionale.
Più che un singolo prodotto, il vantaggio competitivo turco sembra derivare dalla capacità di proporre soluzioni integrate che combinano piattaforme, sensori, software, munizionamento e servizi di supporto adattati ai requisiti del cliente.
L’Europa ha bisogno di capacità produttiva
Parallelamente, l’industria europea della difesa si trova di fronte a una sfida storica.
Le rilevazioni dell’European Defence Agency indicano che nel 2025 la spesa militare complessiva dei ventisette Stati membri ha raggiunto 418 miliardi di euro. Gli investimenti sono saliti a 134 miliardi, mentre il procurement di equipaggiamenti ha raggiunto 115 miliardi. Per il 2026 l’Agenzia prevede una spesa complessiva di 454 miliardi e investimenti prossimi a 163 miliardi.
Dietro questi numeri emerge una questione eminentemente industriale: la domanda europea cresce più velocemente della capacità produttiva disponibile in alcuni segmenti. Droni, sistemi navali, missili, sensori ed elettronica avanzata richiedono linee produttive aggiuntive, investimenti consistenti e competenze altamente specializzate.
La dinamica non si sviluppa esclusivamente nel quadro dell’Unione Europea. Nel NATO Summit Defence Industry Forum del luglio 2026, svoltosi ad Ankara, l’Alleanza ha posto l’accento sul rafforzamento della capacità produttiva e ha dato evidenza a nuovi procurement per decine di miliardi. La posizione della Turchia nella NATO rappresenta quindi un canale industriale distinto dai programmi strettamente comunitari.
Dall’export all’insediamento industriale
Per comprendere la portata del cambiamento occorre osservare l’evoluzione della presenza turca nel continente. Per molti anni il modello prevalente è stato quello dell’esportazione tradizionale: progettazione, produzione e supporto realizzati in Turchia, commercializzazione all’estero. Oggi sta emergendo una logica differente.
Il 30 giugno 2025 Baykar ha completato l’acquisizione di Piaggio Aerospace, dopo l’approvazione italiana nell’ambito dei poteri di Golden Power. L’operazione ha assicurato al gruppo turco una presenza industriale nell’Unione Europea e una base per attività aeronautiche, manutentive e produttive.
Nel giugno 2025 Leonardo e Baykar hanno inoltre costituito LBA Systems, joint venture paritetica con sede in Italia. Nel luglio 2026 la società ha annunciato la piena operatività. Il modello industriale combina le piattaforme Baykar con elettronica, payload, certificazione e capacità di integrazione multidominio di Leonardo.
Quando un sistema viene assemblato in Europa, integra componenti provenienti da diversi paesi ed è supportato da partner industriali europei, diventa più difficile tracciare una distinzione netta tra prodotto europeo e prodotto turco.
Il vero nodo: il controllo tecnologico
La discussione pubblica tende spesso a concentrarsi sull’origine geografica delle imprese. In realtà la vera questione strategica riguarda il controllo della tecnologia: chi possiede la proprietà intellettuale, chi controlla la configurazione del sistema, chi autorizza modifiche e aggiornamenti, chi può imporre limitazioni sull’impiego operativo.
Il regolamento SAFE mette a disposizione fino a 150 miliardi di euro in prestiti per investimenti urgenti e procurement collaborativo. Almeno il 65% del costo stimato dei componenti del prodotto finale deve essere riconducibile a componenti originari dell’Unione Europea, dell’Ucraina o di paesi SEE/EFTA eleggibili. Per alcune categorie complesse assumono inoltre rilievo la design authority e il controllo delle restrizioni d’uso.
La presenza fisica di uno stabilimento europeo non sarà quindi sufficiente. La profondità dell’integrazione dipenderà dalla capacità di dimostrare che tecnologia, governance e processi industriali soddisfano le esigenze europee di autonomia strategica.
Il Sud-Est Europa come laboratorio geopolitico
Se esiste una regione destinata a testare questa evoluzione, essa è il Sud-Est Europa. Romania, Bulgaria, Balcani occidentali e area del Mar Nero rappresentano uno dei principali punti di contatto tra finanziamenti europei, esigenze NATO e capacità industriali turche.
I dati diffusi dalla Commissione Europea mostrano che nell’agosto 2026 la Romania ha ricevuto un prefinanziamento SAFE di 2,5 miliardi di euro, a fronte di un’allocazione complessiva di 16,7 miliardi. La Bulgaria ha ricevuto 489,3 milioni di euro su un’allocazione di 3,3 miliardi. Queste risorse non implicano una preferenza per i fornitori turchi, ma indicano capacità finanziaria per la modernizzazione militare.
La regione offre inoltre un precedente significativo. Secondo Janes, nel giugno 2026 la Romania ha immesso in servizio la corvetta Contraamiral August Roman, originariamente costruita in Turchia. Si tratta della prima nave militare costruita in Turchia e consegnata a un paese membro sia dell’Unione Europea sia della NATO.
Il Sud-Est Europa potrebbe così diventare il primo vero banco di prova della capacità turca di passare da esportatore a partner industriale strutturale.
Cooperazione e competizione convivranno
Un errore frequente consiste nel descrivere il rapporto tra Europa e Turchia come una scelta binaria tra apertura e chiusura. La realtà appare molto più articolata.
Da un lato, l’industria turca può offrire capacità produttiva addizionale, tempi di consegna competitivi e un’offerta tecnologica sempre più sofisticata. Dall’altro, rimangono aperte questioni legate alla sovranità tecnologica, alle dipendenze industriali, alla resilienza delle supply chain e all’evoluzione delle relazioni politiche tra Ankara e le capitali europee.
Lo scenario più plausibile appare quindi quello di un’integrazione selettiva: partnership industriali, produzione localizzata e cooperazione in specifici segmenti, senza una piena integrazione dell’industria turca nel sistema europeo della difesa.
Un nuovo equilibrio industriale europeo
La trasformazione più importante non riguarda il successo commerciale di una singola azienda turca. Riguarda la ridefinizione delle filiere industriali europee.
Con l’aumento della domanda militare, i grandi gruppi continentali potrebbero evolvere da produttori verticalmente integrati a orchestratori di ecosistemi industriali più ampi, capaci di aggregare competenze, tecnologie e capacità produttive provenienti da partner differenti.
In questo scenario la Turchia non sembra destinata a sostituire l’industria europea. Potrebbe però diventarne, in alcuni comparti, una componente stabile.
La vera domanda per il prossimo quinquennio non sarà quindi se l’Europa acquisterà sistemi di origine turca. Sarà se l’Europa riuscirà a integrare capacità esterne mantenendo il controllo della tecnologia, delle decisioni e della propria autonomia industriale.
Fonti consultate
Istituzioni europee
- European Defence Agency, EDA Defence Data 2025-2026.
- European Defence Agency, EU defence spending: €418 billion in 2025, projected to €454 billion in 2026, 16 luglio 2026.
- Consiglio dell’Unione Europea, Regolamento (UE) 2025/1106 che istituisce SAFE, 27 maggio 2025.
- Consiglio dell’Unione Europea, EU defence in numbers, 2026.
- Commissione Europea, SAFE | Security Action for Europe, 2026.
- Commissione Europea, Bulgaria, Latvia and Romania receive first payments under SAFE defence instrument, 31 agosto 2026.
Organizzazioni internazionali
- NATO, NATO Summit Defence Industry Forum, 7 luglio 2026.
- NATO, Tens of billions in new procurements revealed at the NATO Summit Defence Industry Forum in Ankara, 7 luglio 2026.
- George, M. et al., Trends in International Arms Transfers, 2025, SIPRI, 2026.
Analisi e ricerca
Fonti industriali
- Baykar Technologies, Baykar finalizes acquisition of Italian aviation giant Piaggio Aerospace, 30 giugno 2025.
- Leonardo, Leonardo and Baykar establish joint venture for unmanned technologies, 16 giugno 2025.
- Leonardo, LBA Systems, 2026.
- Leonardo, Leonardo and Baykar’s LBA Systems JV achieves full operational readiness, 21 luglio 2026.
Media e fonti specializzate